【借地権の相続税】
評価額の計算方法と
8割減額できる特例をわかりやすく解説
更新日:2026/10/01
借地権の相続税のポイント(結論)
- 借地権も相続税の対象:土地を借りているだけでも、借地権は財産として評価され、建物とあわせて相続財産になります。
- 評価額の計算式:自用地評価額(路線価 × 面積)× 借地権割合。例:路線価34万円・100㎡・借地権割合60% → 3,400万円 × 60% = 2,040万円。
- 相続税がかかるのは:遺産総額が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超える場合だけです。
- 小規模宅地等の特例:亡くなった方が住んでいた借地なら、要件を満たせば330㎡まで評価額を80%減額できます。
- 手続き:相続税の申告・納付は相続開始を知った日の翌日から10か月以内。相続による借地権の取得に地主の承諾や名義書換料は不要です。
借地権相談所のピピッチです。
今回は、「借地権を相続したときの相続税」について、わかりやすく話していくよ。
「土地は借りているだけだから、相続税は関係ないんじゃないの?」
と思う方もいるかもしれません。
今回は、借地権が相続税の対象になる理由、評価額の計算方法、特例、相続時の注意点まで見ていきます。
借地権を相続した方、相続の予定がある方へ。
税理士と連携して、評価額の確認から売却まで無料でご相談に応じます。

目次〔開く〕
「実家が借地権だけど、相続税の対象になるの?」「相続税はどうやって計算するの?」と疑問を持つ方は多いのではないでしょうか。
借地権とは、地主に地代を払って土地を借り、その土地の上に自分の建物を所有する権利のことです。建物は自分のもの、土地は借りているという状態です。
「建物の分だけ相続税を考えればいい」と思われがちですが、それは間違いです。土地そのものは相続しませんが、になります。
そのため、を相続税を計算し、基礎控除を超える場合は税務署にがあります。
基本的な計算方法は、次のとおりシンプルです。
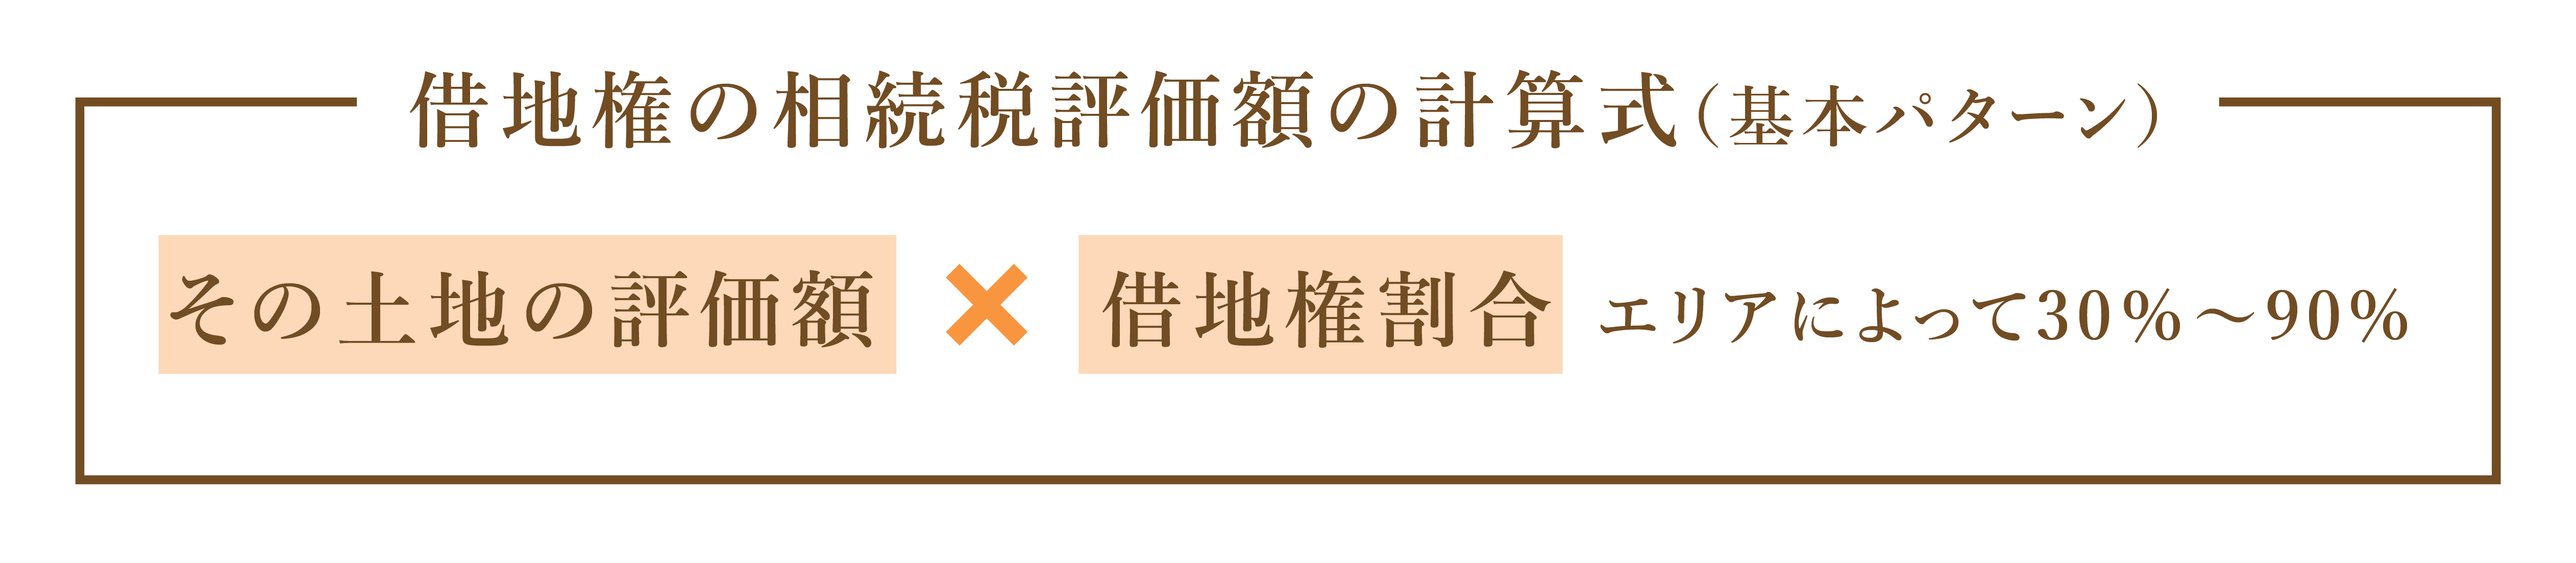
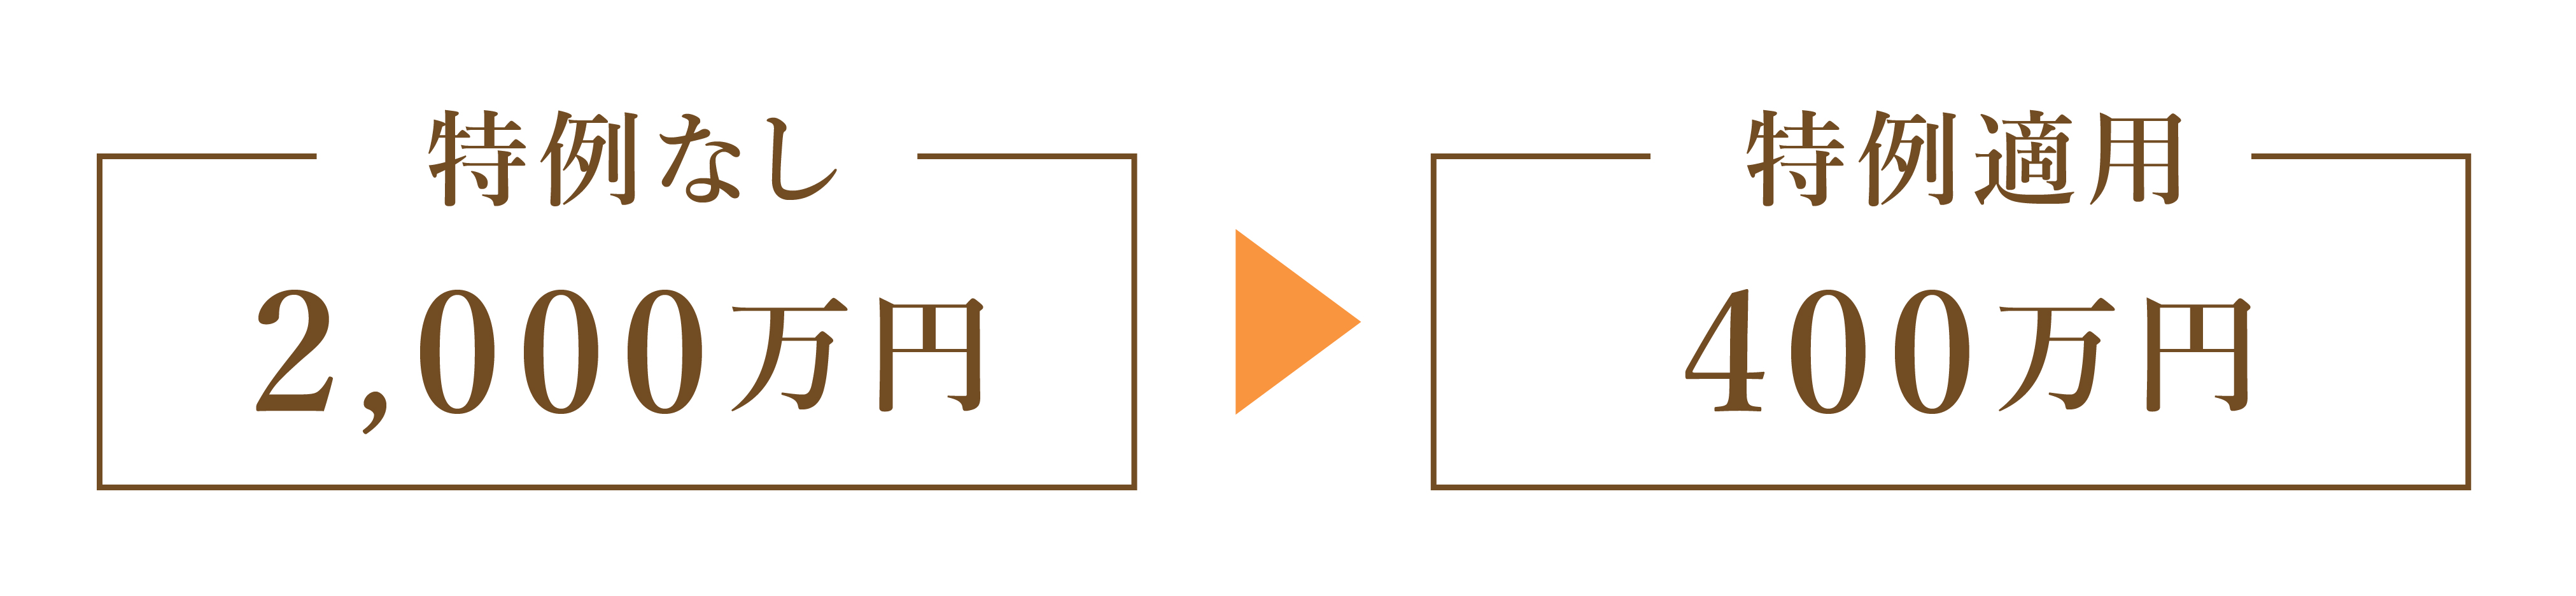
たとえば、土地ので、そのエリアのなら、です。
ただし、評価額を出すまでのステップは少しややこしく、契約内容によっては計算がかなり複雑になります。この記事では、借地権を相続した場合の相続税について、相続税がかかる借地の条件や計算方法を順番に解説します。
さらに、についてもお伝えします。
借地権は相続税の課税対象になる
借地権は、地主さんから土地を借りて、その土地の上に建物を所有する権利だよ。
土地そのものは地主さんのものだけど、土地を使える権利には財産的な価値があるんだ。
だから、借地上の建物だけでなく、借地権そのものも相続財産として評価されるよ。
相続税には基礎控除があるから、借地権や現金など、相続財産全体の金額が基礎控除額を超えた場合に相続税を考える必要があるんだ。
3,000万円プラス、法定相続人の数かける600万円
だね。
たとえば法定相続人が2人なら、基礎控除額は4,200万円。
相続財産の合計がその範囲内なら、相続税はかからないよ。
冒頭でもお伝えしたとおり、亡くなった方が持っていたのが土地ではなく「借地権」でも、相続税の課税対象になります。
ただし、。がを超えるときだけ、相続税がかかります。

具体的には次のとおりです。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 法定相続人が1人 | 3,600万円 |
| 法定相続人が2人 | 4,200万円 |
| 法定相続人が3人 | 4,800万円 |
| 法定相続人が4人 | 5,400万円 |
| 法定相続人が5人 | 6,000万円 |
たとえばなら、はです。
がなら、原則として申告も必要ありません(小規模宅地等の特例を使って基礎控除以下になる場合は、申告が必要です)。
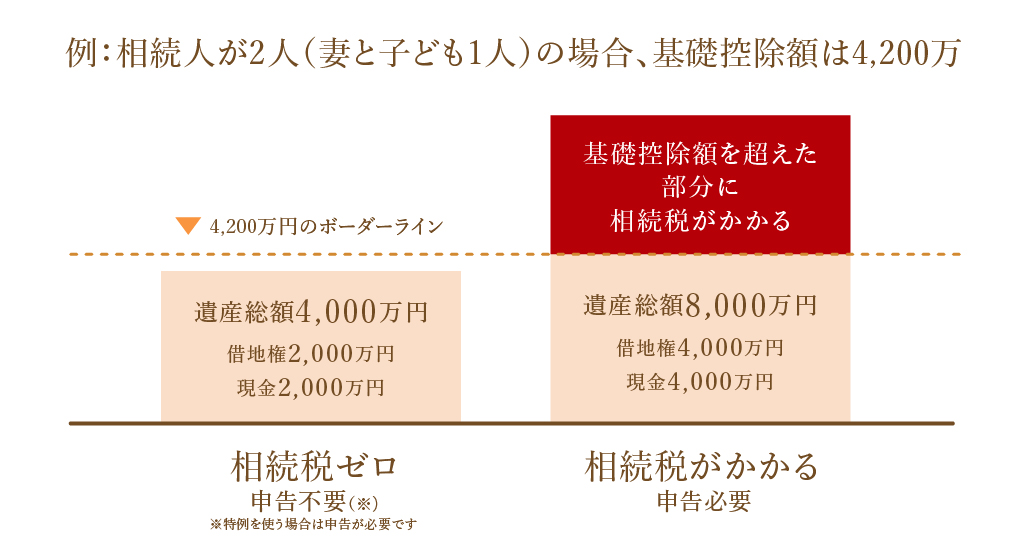
ほかにも、次のようなパターンが考えられます。
例:相続人が2人、相続財産がとの場合
➡
➡基礎控除額を下回っているため、

例:相続人が2人、相続財産がとの場合
➡について、する

このように、との評価額を合わせては、必要があります。
くわしい計算方法は、「借地権(基本パターン)の相続税計算4ステップ」で解説します。
相続税の対象になる借地権か判断する2つのポイント
1つ目は、借りた土地の上に建物を建てて所有しているか。
2つ目は、地代を払って土地を借りているか(タダで借りていないか)だよ。
借地権は、建物を所有する目的で土地を借りる権利だからね。
それに、親族から無償で土地を借りているような場合は「使用貸借」になって、借地権としては評価しないんだ。
相続税の対象になるのは「借地権」です。
しかし、は、借りている土地がと判断されることがあります。相続した借地が相続税の対象になる借地権かどうかは、次の2つのポイントで判断します。
| ①借りた土地の上に建物を建てて所有しているか |
|---|
| 建物を建てずに、駐車場や資材置き場として使っている場合などは借地権にならない |
| ②地代を払って借りている(使用貸借ではない)か |
|---|
| 地代を払わずに、または固定資産税程度の金額だけで借りている場合は、使用貸借として借地権にならない |

2つのポイントを両方満たしている場合、借りている土地は「借地権」として評価します。
借りた土地の上に建物を建てて所有しているか
とは、地主からて、その上にのことです。
土地を借りていても、建物がなくとして使っている場合は、のが一般的です。
※ただし、建物を取り壊したら借地権がすぐに消滅するわけではありません。は、ください。
地代を払って借りている(使用貸借ではない)か
他人の土地に建物を所有している場合でも、場合は借地権がないと判断され、借地権の評価額を出す必要はありません。固定資産税程度の金額を払っているだけの場合も、使用貸借とされます。
たとえば、親から土地をタダで借りて子どもが家を建てていた場合は、借地権ではありません。この場合、借地権についての相続税は発生しません(ただし、建物やほかの財産の相続税は計算が必要です)。
なお、を払っている場合や場合については、「普通借地権(例外パターン)の相続税評価額の求め方」をご覧ください。
借地権の種類によって相続税評価額の求め方は異なる
主に、旧法の借地権、普通借地権、定期借地権の3つに分けて考えるんだ。
基本的なパターンでは、土地の評価額に借地権割合を掛けて評価するよ。
一方で、定期借地権は契約期間が決まっていて更新がない借地権だから、評価方法が異なるんだ。
ここからは、「相続した借地権の相続税評価額がいくらになるのか」について解説します。
借地権は「旧法の借地権」・「普通借地権」・「定期借地権等」の3種類
借地権は主に、「旧法の借地権」「普通借地権」「定期借地権等」の3つに分かれます。
| 借地権の種類 | 評価方法 |
|---|---|
| 旧法の借地権 1992年7月までに契約した借地権。契約が満了しても更新できる |
自用地評価額×借地権割合 (基本パターンの場合) |
| 普通借地権 1992年8月以降に契約した借地権。契約が満了しても更新できる |
自用地評価額×借地権割合 (基本パターンの場合) |
| 定期借地権等 ●一般定期借地権 ●事業用定期借地権等 ●建物譲渡特約付借地権 |
定期借地権等の評価方法で評価する くわしくは、 定期借地権等の相続税評価額の求め方 |
相続した借地権がどの種類かは、土地賃貸借契約書などで確認しましょう。定期借地権の主な内容は次のとおりです。
| タイプ分類 | 借地期間の要件 | 利用目的 | 手続き | 存続期間満了時の対応 | |
|---|---|---|---|---|---|
| 定期借地権 | |||||
| 一般定期借地権 | 50年以上 | 限定なし | 公正証書などの書面(または電磁的記録)で更新排除などの特約を結ぶ | 期間満了時に借地人は建物を解体して土地を明け渡す。 借地人は建物買取請求はできない |
|
| 事業用定期借地権等 | 10年以上50年未満 | 事業用建物に限る(住宅用は不可) | 公正証書による設定契約を行う | 期間満了時に借地人は建物を解体して土地を明け渡す。 借地人は建物買取請求はできない |
|
| 建物譲渡特約付借地権 | 30年以上 | 限定なし | 建物譲渡特約を結ぶ(建物に所有権移転の仮登記をしておくのが一般的) | 建物所有権は地主に移転し、地主は借地人に相当の対価を支払う。 借地人などは請求により建物の借家人になれる |
|
はすることが多いため、公正証書の契約書があり契約期間が決まっていれば定期借地権の可能性が高いといえます。
一方、そうでなければ旧法の借地権か普通借地権の可能性が高いといえます。
定期借地権についてくわしくはこちら
借地権の種類ごとの相続税評価額の求め方
| 借地権の種類 | 借地権の相続税評価額の求め方 |
|---|---|
| 旧法の借地権・普通借地権 (基本パターン) |
自用地評価額×借地権割合(30%~90%) 借地権(基本パターン)の相続税計算4ステップで解説。 |
| 普通借地権の例外パターン 権利金を払っていない 法人が関わる契約など |
地代の水準などによって個別に判断する 普通借地権(例外パターン)の相続税評価額の求め方で解説。 |
| 定期借地権等 ●一般定期借地権 ●事業用定期借地権等 ●建物譲渡特約付借地権 |
定期借地権等の評価方法で評価する 定期借地権等の相続税評価額の求め方で解説。 |
旧法の借地権や普通借地権の基本パターンなら自分で計算することもできますが、それ以外の場合はがになるため、借地権相談所にご相談ください。
●旧法の借地権・普通借地権の基本パターンの場合
一般的な借地権の相続税評価額は、次の式で求めます。
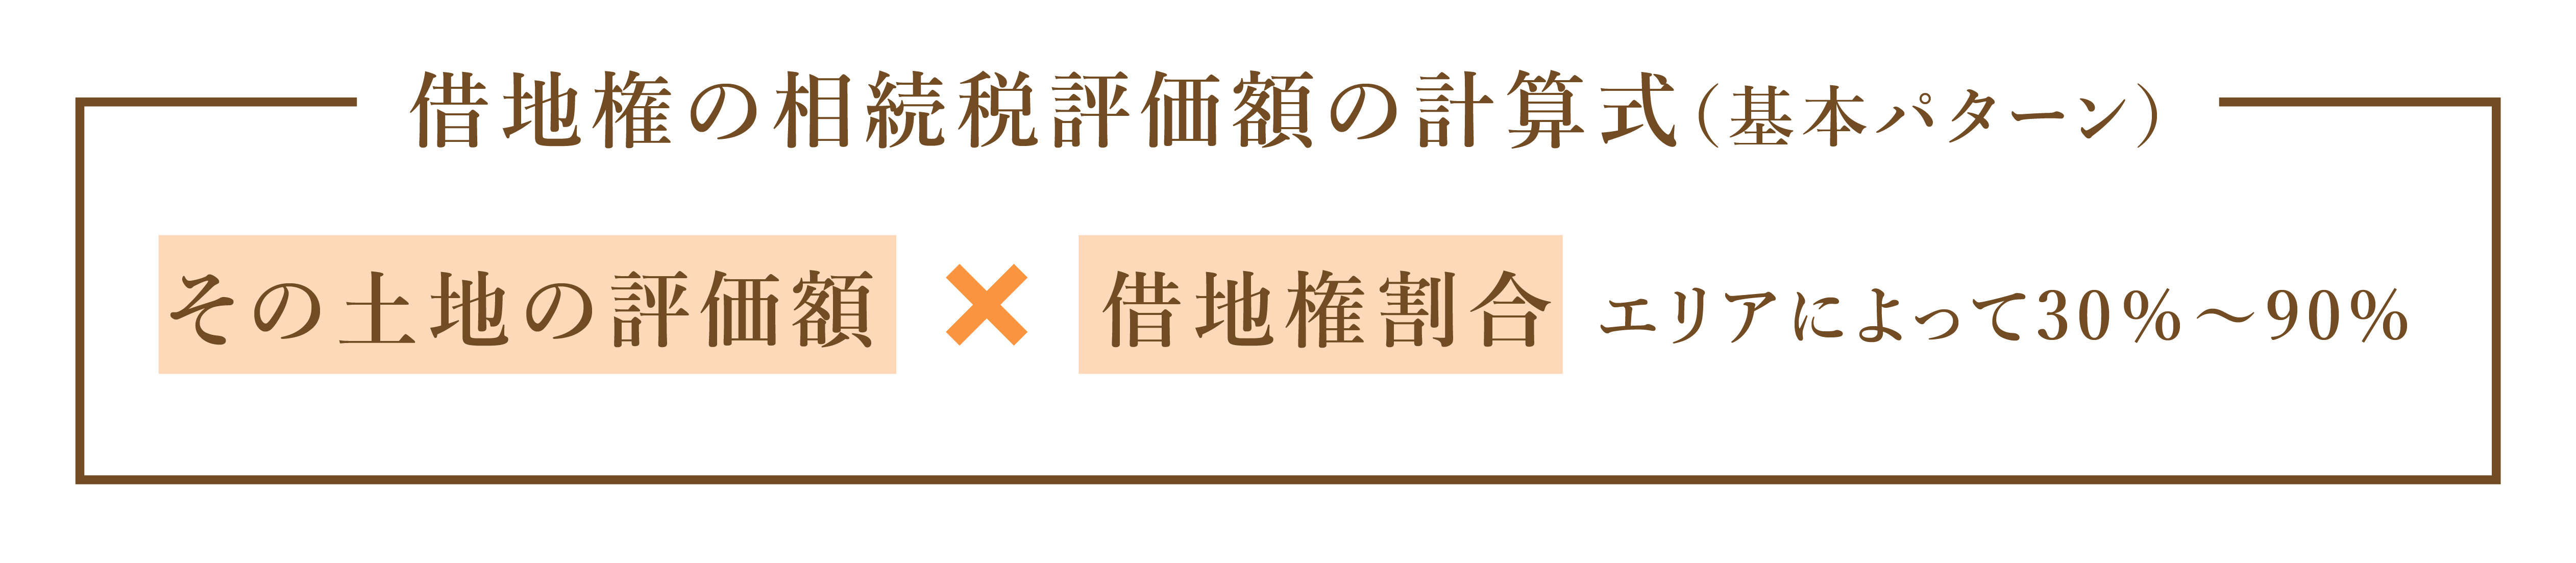
この基本パターンで評価できるのは、個人間の契約で、契約時に権利金を払っている場合や、その地域の慣行どおりの地代を払っている一般的なケースです。
くわしくは、「借地権(基本パターン)の相続税計算4ステップ」で解説します。
●普通借地権の例外パターンの場合
権利金を払っていない場合や、法人が関わる契約の場合は、例外パターンとして、地代の水準などによって評価額の求め方が変わります。
くわしくは、「普通借地権(例外パターン)の相続税評価額の求め方」で解説します。
●定期借地権等の場合
定期借地権等の場合は、残りの契約期間などをもとに評価するため、計算方法が異なります。
くわしくは、「定期借地権等の相続税評価額の求め方」で解説します。
借地権(基本パターン)の相続税計算4ステップ
路線価図を見ると、道路ごとに数字とアルファベットが書かれているよ。
たとえば「340D」と書いてあれば、340は1㎡あたり34万円の路線価、Dは借地権割合60%を表すよ。
たとえば路線価が1㎡あたり34万円で、土地の広さが100㎡なら、
34万円かける100㎡で、土地評価額は3,400万円になるよ。
3,400万円に借地権割合60%を掛けると、借地権の相続税評価額は2,040万円になるよ。
現金、預貯金、有価証券、建物など、ほかの相続財産と合わせて遺産総額を出して、基礎控除額を超えるかを確認するよ。
ここからは、借地権の相続税を計算する4ステップを解説します。
ここで紹介するのは、一般的なケース(基本パターン)の計算方法です。
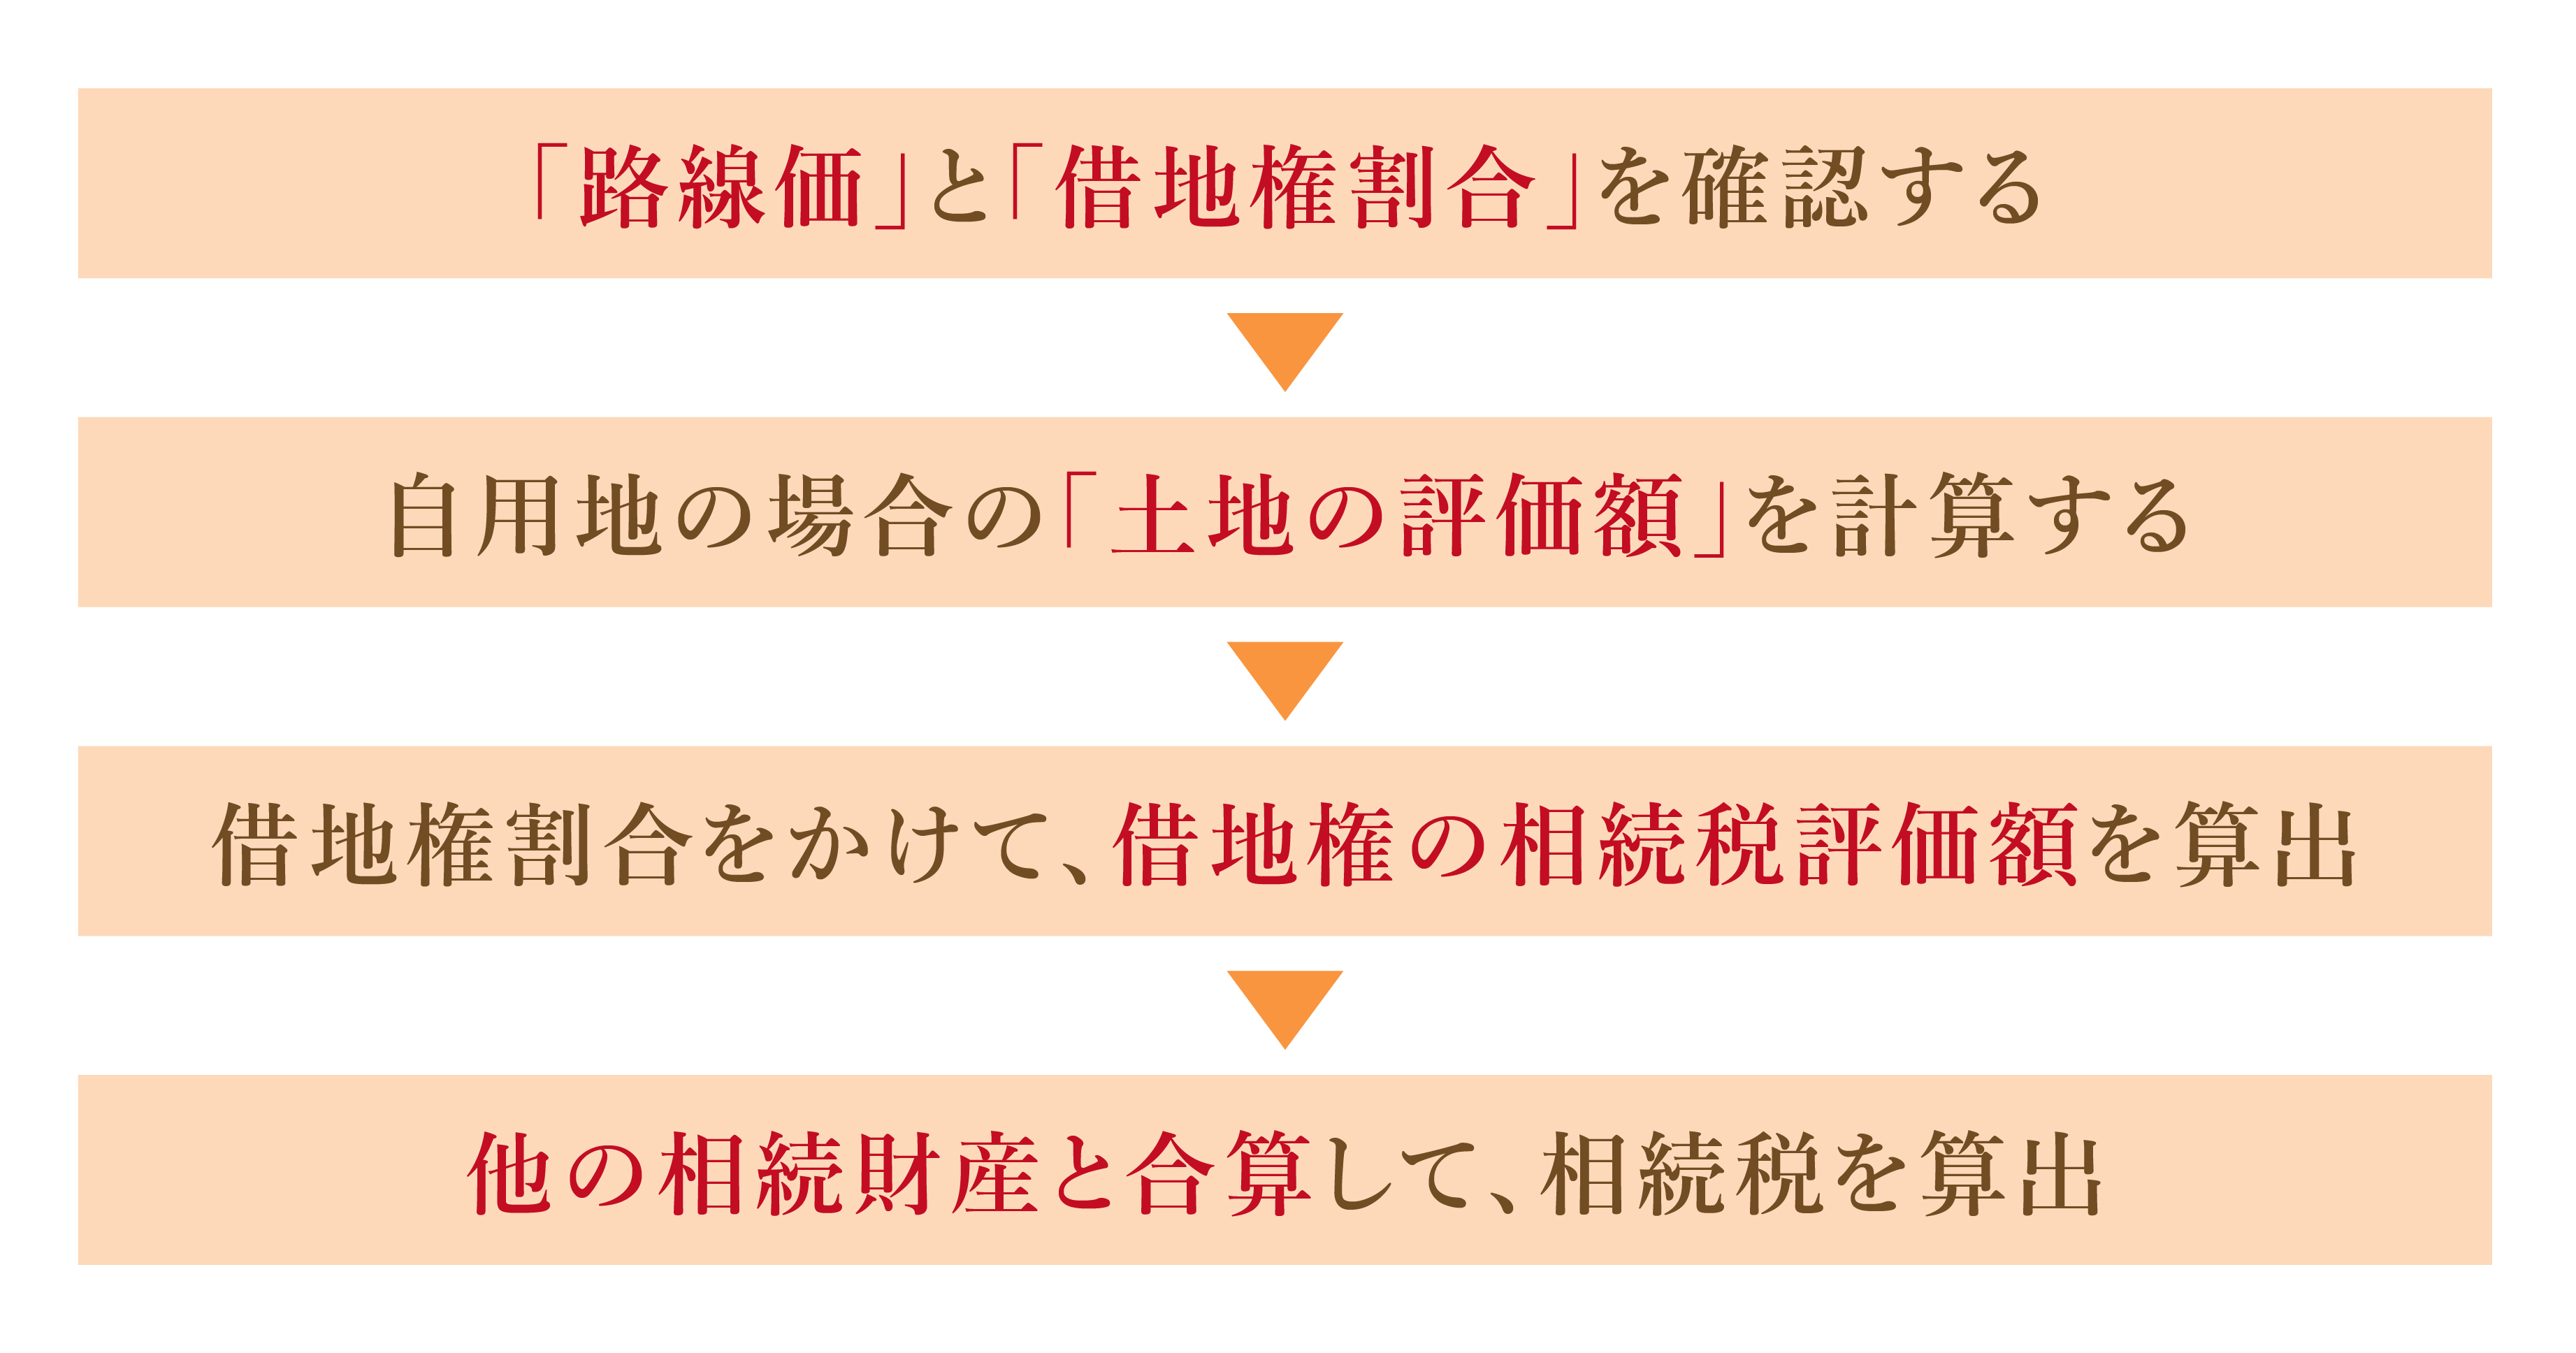
【ステップ❶】路線価と借地権割合を確認する
相続税を計算するには、まず借地権のを出す必要があります。そのために、土地が面している道路のを確認します。
とは、国税庁が毎年7月に公表する、道路に面した宅地のです。地価が高いエリアほど高く設定されています。
路線価にはかなり幅があり、東京都中央区銀座5丁目の中央通りではを超えますが、では程度の場所も多くあります。
国税庁の「路線価図・評価倍率表」サイトで、調べたい土地のを見ることができます。
路線価図を開くと、次のように表示されます。道路上に書かれているなどが、を示しています。
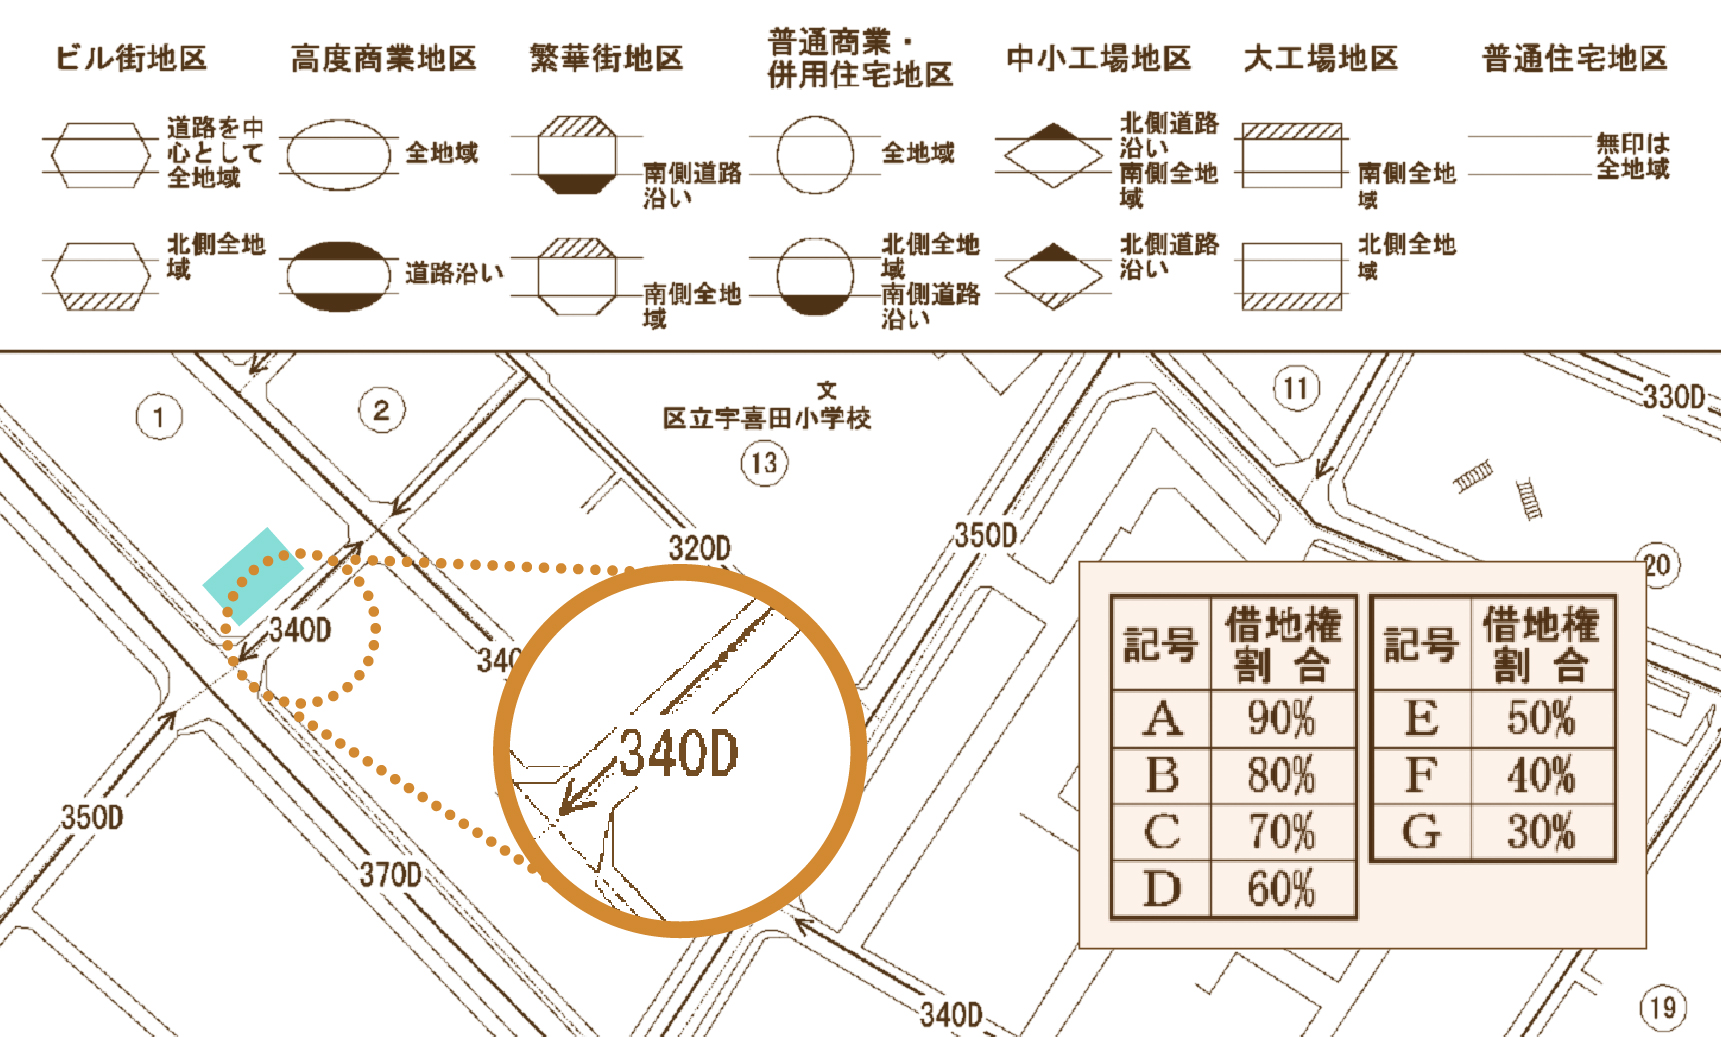
はなので、がそのです。
上の図の青い四角の土地(借地権)を相続した場合、路線価=340×1,000=34万円/㎡となります。
また、数字の後ろのがを示しています。この土地はなので、次の表から借地権割合はです。
| 記号 | A | B | C | D | E | F | G |
|---|---|---|---|---|---|---|---|
| 借地権割合 | 90% | 80% | 70% | 60% | 50% | 40% | 30% |
※路線価の後ろにアルファベットがない路線は、借地権の取引の慣行がない地域とされ、原則として借地権は評価しません。
なお、でとされている場合は、を使い、固定資産税評価額に倍率を掛けてします。評価倍率表も、国税庁の「路線価図・評価倍率表」サイトで確認できます。→ 借地権割合の調べ方
【ステップ❷】自用地としての評価額を計算する
次に、その土地を自分で所有していた場合(自用地)の評価額を出します。
=
たとえば、路線価が()で、がの場合、
自用地評価額=34万円×100㎡=となります。
※実際には、土地の形や奥行き、角地かどうかなどによって補正をかけます(奥行価格補正率など)。ここでは補正なしとして計算しています。
【ステップ❸】借地権の相続税評価額を計算する
自用地評価額に「借地権割合」を掛ければ、借地権の相続税評価額が出ます。
=
この例では借地権割合がなので、
となります。はによってと幅があるので注意しましょう。
また、借地上のは、がそのまま相続税評価額になります。建物を人に貸している場合は、借地権・建物とも評価額が少し下がります(貸家建付借地権・貸家)。
【ステップ❹】ほかの相続財産と合算して相続税を計算する
最後に、として遺産総額を出し、が相続税のです。
たとえば、がで、(建物・現金・有価証券など)が合わせてあった場合、です。
はで、相続人が2人ならです。
=が課税遺産総額になります。
この840万円をし、それぞれに次のの税率を当てはめて、相続税の総額を計算します。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
相続人がの場合、法定相続分はそれぞれ2分の1なので、に分けて計算します。
420万円×10%=42万円(1人分)、2人分でです。
この総額を、で分けて各人の税額を出します。2分の1ずつ相続した場合は42万円ずつですが、を使えば、法定相続分または1億6,000万円までの取得なら相続税はかかりません(申告は必要です)。この例では、実際に納める相続税は子どもの42万円だけになります。
また、相続人がならとなり、は基礎控除額を下回るため、相続税はかからず、申告も原則不要です。
さらに、を使えば、借地権の評価額を大きく下げられる可能性があります。くわしくは「借地権の相続税評価額を8割減額できる特例」をご覧ください。
相続した借地権の評価額がいくらになるか知りたい方へ。
提携の税理士と連携して、無料でご相談に応じます。
普通借地権(例外パターン)の相続税評価額の求め方
契約時に権利金を払っていない場合や、法人と個人の契約が関係する場合などは、例外的な評価になることがあるよ。
特に親族間や、自分の会社との間で土地を貸し借りしている場合は、専門家に確認するのがおすすめだよ。
基本パターンでは、借地権の相続税評価額は「自用地評価額×借地権割合」というシンプルな式でした。
一方、(特に)は、払っているによって評価が次のように変わります。
| 権利金 | 地代 | 借地権の相続税評価額 |
|---|---|---|
| 支払いなし | なし | ゼロ(借地権ではなく使用貸借とされるため) |
| 支払いなし | 固定資産税等以下 | ゼロ(借地権ではなく使用貸借とされるため) |
| 支払いなし | 固定資産税等より高く 通常の地代以下 |
自用地評価額×借地権割合 |
| 支払いなし | 通常の地代より高く 相当の地代より低い |
自用地評価額×借地権割合×下記の調整率 |
| 支払いなし | 相当の地代以上 | ゼロ(地代で借地権の対価を払っていると考えるため) |
このとき基準になるのが、❶通常の地代と❷相当の地代です。
❶とは、権利金を払う慣行がある地域で、権利金を払ったうえで払うのことです。借地権の分の対価はすでに権利金で払っているため、と考えます。
通常の地代(年額)の目安=自用地評価額(過去3年間の平均)×(1-借地権割合)×6%
❷とは、のことです。が地代の対象になるため、通常の地代より高くなります。
相当の地代(年額)=自用地評価額(過去3年間の平均)×6%
実際の地代が通常の地代と相当の地代の間にある場合は、次の調整率を掛けます。
調整率=1-(実際の地代-通常の地代)÷(相当の地代-通常の地代)
また、法人と個人の間で、権利金も相当の地代も払わずに「将来、土地を無償で返す」旨を税務署に届け出ている場合(土地の無償返還に関する届出書)は、借地権の評価はゼロになります。
このような例外パターンの判断はとても難しいため、相続税にくわしい税理士に相談しましょう。はしていますので、お気軽にご相談ください。
定期借地権等の相続税評価額の求め方
相続した借地権がの場合は、などをもとに評価するため、になります。
国税庁では、定期借地権等の評価方法として次の式を示しています。
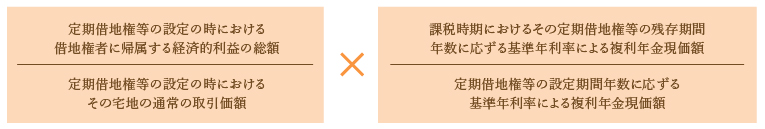
定期借地権等の評価額=自用地評価額×(設定時に借地人が得た経済的利益の総額÷設定時の土地の通常の取引価額)×(残りの期間に応じた複利年金現価率÷設定期間に応じた複利年金現価率)
「経済的利益」には、設定時に払った権利金や保証金の運用益、地代が安く設定されている場合の差額などが含まれます。契約期間が残り少なくなるほど、評価額は下がります。
の評価は普通借地権と比べてかなりなので、相続税にくわしい税理士に相談することをおすすめします。はしていますので、お気軽にご相談ください。
借地権の相続税評価額を8割減額できる特例(小規模宅地等の特例)
この特例を使うと、借地権の相続税評価額を大きく減額できることがあるんだ。
たとえば、亡くなった方が住んでいた家の敷地の借地権なら、一定の要件を満たす場合に、評価額を80%減額できるよ。
ただし、誰が相続するのか、相続後も住み続けるのか、面積はどれくらいかなど、細かい要件があるんだ。
使えるかどうかで相続税額が大きく変わるから、早めに確認することが大切だよ。
借地権の相続税評価額をがあります。といい、土地を所有している場合だけでなく、借地権にも使えます。
| 土地の種類 | 主な例 | 限度面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 亡くなった方が住んでいた家の敷地 | 330㎡ | 80% |
| 特定事業用宅地等 | 亡くなった方が事業をしていた店舗などの敷地 | 400㎡ | 80% |
| 貸付事業用宅地等 | アパートや貸家などの敷地 | 200㎡ | 50% |
亡くなった方が住んでいた家の敷地(特定居住用宅地等)の場合、主に次の人が相続すると特例を使えます。
- ・(要件なし)
- ・(相続税の申告期限まで住み続け、所有し続けることが必要)
- ・持ち家がない別居の親族(いわゆる「家なき子」。亡くなった方に配偶者や同居の相続人がいないなど、細かい要件あり)
借りている宅地の面積が330㎡以内の場合
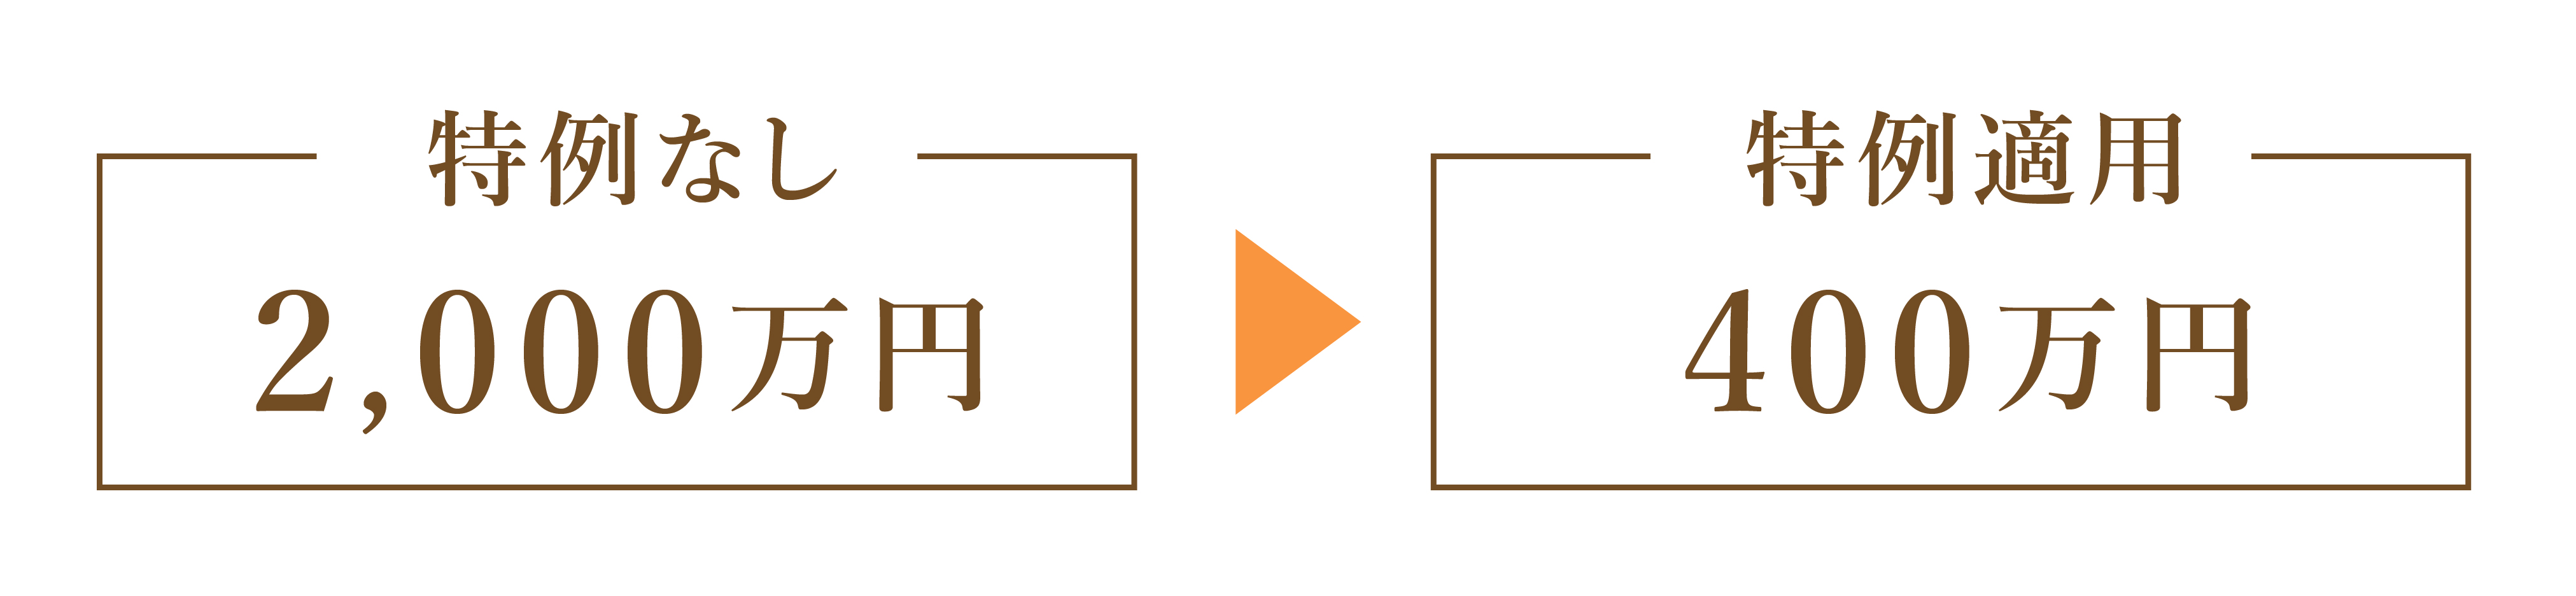
たとえば、要件を満たす親族が、相続税評価額2,000万円・面積300㎡の借地権を相続した場合は、次のように評価額を大きく下げられます。
【計算式】2,000万円×80%=できるので、
借りている宅地の面積が330㎡を超える場合
たとえば、相続税評価額2,000万円・面積400㎡の借地権を相続した場合は、330㎡分だけが減額の対象になります。
【計算式】2,000万円×(330㎡÷400㎡)×80%=1,320万円を減額できるので、減額後の評価額=2,000万円-1,320万円=680万円
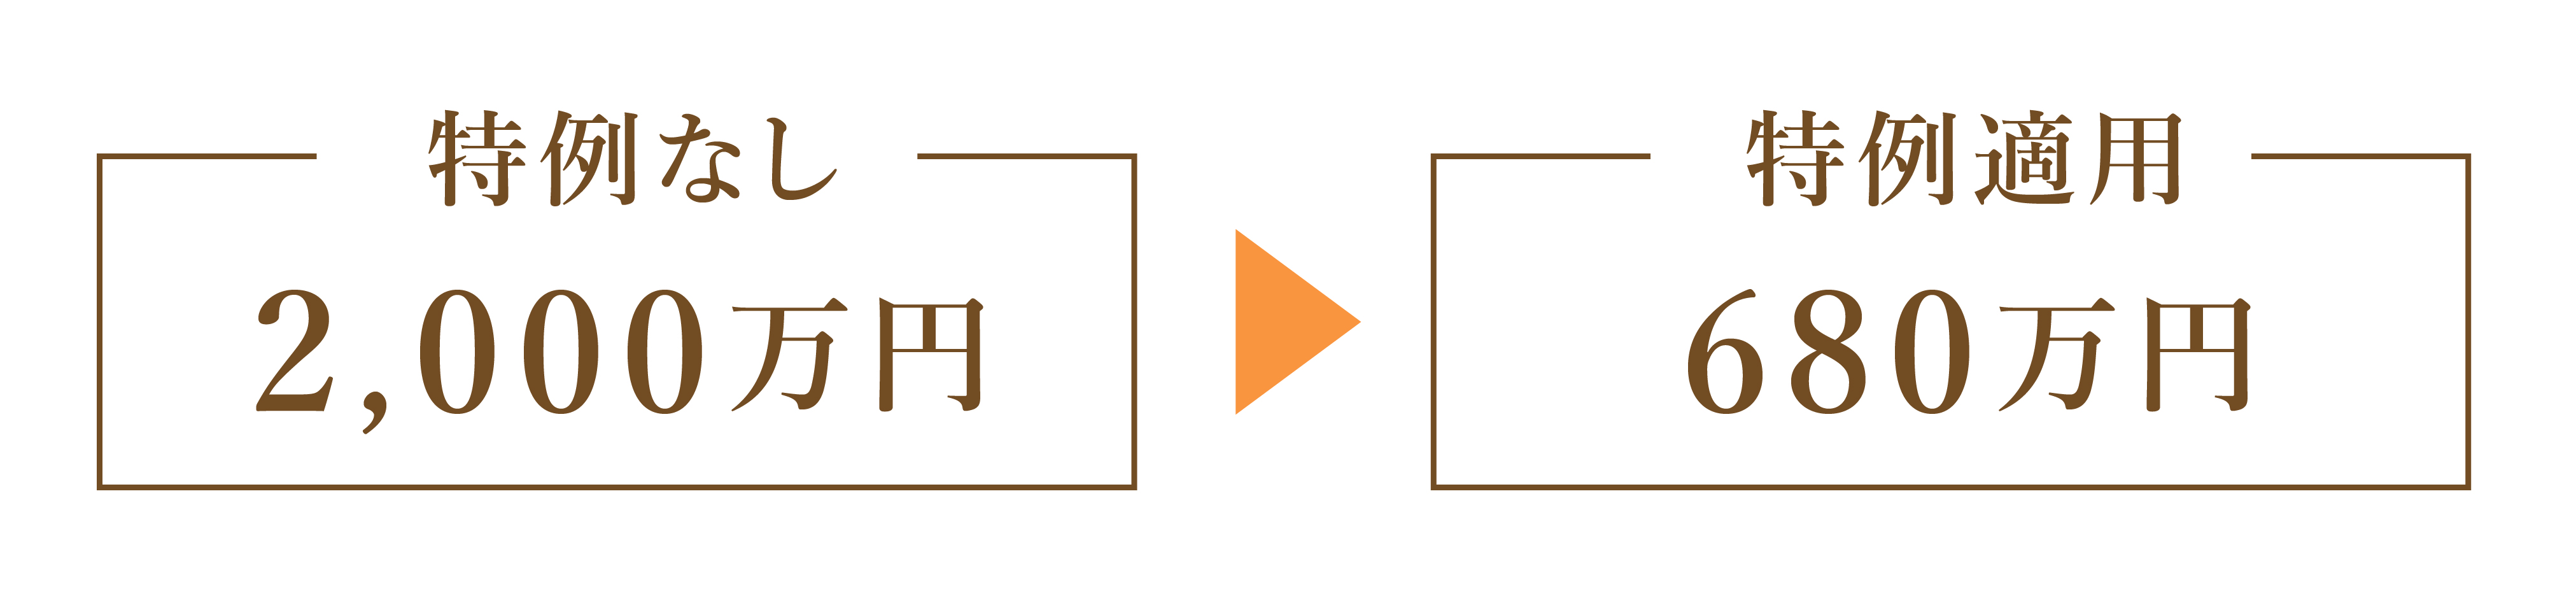
この特例を使うには、です(特例を使った結果、相続税がゼロになる場合も同じです)。要件は細かく決められているため、国税庁のサイトで確認するか、税理士に相談することをおすすめします。借地権相談所は税理士と提携していますので、お気軽にご相談ください。
借地権を相続するときの手続きと期限
借地権の相続では、相続税の申告のほかにも、次のような手続きが必要です。
| 手続き | 期限 | ポイント |
|---|---|---|
| 相続放棄・限定承認 | 相続を知った日から3か月以内 | 借地権だけを放棄することはできず、すべての財産を放棄することになる |
| 相続税の申告・納付 | 相続開始を知った日の翌日から10か月以内 | 基礎控除を超える場合や、小規模宅地等の特例を使う場合に必要 |
| 建物の相続登記 | 相続で取得したことを知った日から3年以内 | 2024年4月から義務化。正当な理由なく怠ると10万円以下の過料の対象 |
| 地主への連絡 | 期限なし(早めに) | 承諾や名義書換料は不要。地代の支払い者や振込先を伝えておく |
相続人が借地権を相続する場合、。ただし、遺言では、借地権の譲渡にあたるため、になり、承諾料を求められることがあります。→ 承諾料の相場
また、借地権は建物の登記があることで第三者に対抗できます。建物が未登記のままだったり、亡くなった方の名義のままだったりすると、売却や建て替えのときに手続きが進まないことがあるため、早めに相続登記をしておきましょう。
計算に迷う場合は借地権相談所にご相談ください
ここまで、借地権を相続した場合の相続税評価額や相続税の計算方法を解説してきました。
基本パターンの計算方法も紹介しましたが、実際には土地の形による補正や特例の要件など迷う部分も多いため、専門家に相談することをおすすめします。
また、相続税を払った後も、借地権の土地には「建て替えたいのに地主に認めてもらえない」「売りたくても売却先が見つからない」といった悩みがつきものです。
借地権相談所は、借地権の売却はもちろん、地主さんとのトラブルなど、さまざまなお困りごとに専門家として幅広く対応します。お気軽にお問い合わせください。
相続した借地権を売却して現金化したい方へ。
相続税の納税資金づくりのご相談も承ります。査定は無料です。
相続時におけるご相談事例
- 地主側も相続により代替わりしている。これまでの借地契約内容は、どうなるのか?
- 地主側・借地人側の双方が相続などで代替わりしている場合は、まず立場をはっきりさせるため、誰が地代を振り込むのか、地代の受け取り先は誰なのか、それぞれの代表者を決めておくとよいでしょう。
代替わりのタイミングで、地主側の相続人から「これまでの借地契約を破棄したい」と言われても、応じる必要はありません。先代の借地契約の内容が、そのまま相続人に引き継がれます。 - 借地上の建物が未登記で、相続人が複数おり現在は共有している状態だが、売却はできるのか?
- 相続人が複数いる場合、次の代替わりで相続人がさらに増え、後々トラブルになる可能性があります。
遺産分割協議などで、誰が借地権を相続するのかをはっきりさせておくのがおすすめです。建物が未登記の場合は、当社で役所調査なども行い、借地権としての権利を主張できるかどうかを確認しますので、まずはお気軽にご相談ください。
借地権の相続に関するよくある質問

- 借地権の相続税評価額はどう計算しますか?

- 基本的には「自用地評価額(路線価×面積)×借地権割合」で計算します。たとえば路線価34万円、面積100㎡、借地権割合60%なら、3,400万円×60%=2,040万円です。権利金を払っていない場合や定期借地権の場合は、計算方法が変わります。
- 借地権を相続するのに、地主の承諾や名義書換料は必要ですか?
- 相続人が相続する場合は、地主の承諾も名義書換料も必要ありません。契約内容もそのまま引き継がれます。ただし、生前贈与や、相続人以外の人への遺贈の場合は借地権の譲渡にあたるため、地主の承諾が必要です。
- 借地権にも小規模宅地等の特例は使えますか?
- 使えます。亡くなった方が住んでいた家の敷地の借地権を、配偶者や同居の親族などが相続する場合、要件を満たせば330㎡まで評価額を80%減額できます。特例を使うには相続税の申告が必要です。
- 地主側も相続で代替わりしましたが、これまでの借地契約はどうなりますか?
- 先代の借地契約の内容が、そのまま相続人に引き継がれます。ただし、お互いに契約の細かい内容を把握していなかったり、代表者が誰かあいまいになったりしやすいため、地代を払う人、振込先、それぞれの代表者を確認しておきましょう。
- 借地上の建物が未登記で、相続人が複数で共有しています。売却はできますか?
- まず、借地権としての権利を主張できるか確認する必要があります。建物が未登記だと、地主が土地を売った場合などに新しい所有者へ借地権を主張できないおそれがあるためです。また、共有のままだと売却に全員の同意が必要になるため、遺産分割協議で相続する人を決め、相続登記をしておくことをおすすめします。
- 借地権を相続するときに、地主から更地で返してほしいと言われました。
- 相続人は借地権を相続できるため、返す必要はありません。契約書に「一代限りで明け渡す」といった特約がある場合でも、借地人に不利な特約として無効とされることが多いですが、事情によっては争いになることもあります。特約がある場合は弁護士に相談することをおすすめします。
- 借地権だけ相続放棄することはできますか?
- 借地権だけを放棄することはできません。相続放棄をすると、預貯金なども含めてすべての財産を相続できなくなります。借地権がいらない場合は、相続したうえで売却する方法もあります。相続放棄は相続を知った日から3か月以内に家庭裁判所で手続きします。